
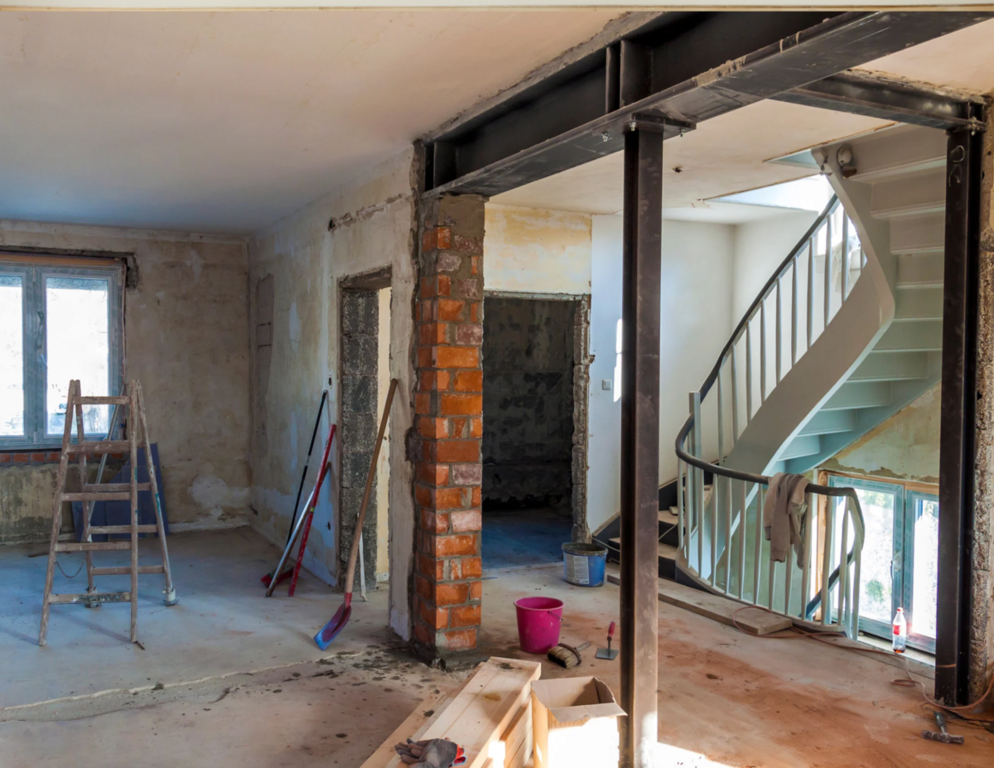
Ereditare una casa non sempre significa ricevere un patrimonio pronto da abitare o da vendere. Spesso si tratta di appartamenti rimasti vuoti a lungo, con impianti da rifare e ambienti da ammodernare, che chiedono ai nuovi proprietari un impegno economico e organizzativo rilevante. Su queste scelte potrebbe incidere la legge di bilancio 2027, ancora all'esame del Parlamento, che interviene sulle detrazioni per le ristrutturazioni.
Il disegno di legge propone di confermare per il 2027 le aliquote in vigore nel 2026: il 50% per l'abitazione principale, in presenza dei requisiti previsti, e il 36% per gli altri immobili, come le seconde case e gran parte degli immobili ricevuti in eredità. Senza la proroga, la normativa attuale prevede che dal 2027 le percentuali scendano rispettivamente al 36% e al 30%. La misura non è ancora definitiva e diventerà certa solo con l'approvazione della manovra.
Il tema riguarda un patrimonio edilizio in larga parte datato. Secondo il censimento permanente dell'Istat, il 56,3% degli oltre 35 milioni di abitazioni italiane è stato costruito tra il 1961 e il 2000: quasi 20 milioni di immobili. È facile quindi che, nei passaggi generazionali, le famiglie si trovino a gestire case che richiedono lavori prima di poter essere abitate o rimesse sul mercato.
Un esempio aiuta a capire l'ordine di grandezza. Ipotizzando un costo medio di 750 euro al metro quadro, la ristrutturazione completa di un appartamento di 80 metri quadrati richiede circa 60.000 euro, a cui possono aggiungersi spese accessorie. Se la proroga sarà approvata, per una casa ereditata diversa dall'abitazione principale questa spesa, se interamente agevolabile, darebbe diritto a una detrazione del 36%, pari a 21.600 euro recuperabili in dieci rate annuali da 2.160 euro. Il calcolo presuppone che siano rispettati i requisiti fiscali e che il contribuente abbia un'imposta sufficiente per assorbire ogni quota.
Il costo dei lavori, però, è solo una parte della questione. Una ristrutturazione completa può durare diversi mesi, durante i quali il proprietario deve anticipare le spese senza poter utilizzare o vendere l'immobile. A questo si aggiungono la scelta delle imprese, la gestione delle pratiche tecniche e il coordinamento del cantiere, attività più complesse se la casa è in un'altra città o se gli eredi sono più di uno.
Le strade possibili sono sostanzialmente due. Si può ristrutturare e poi abitare, affittare o vendere l'immobile a un prezzo più alto, sfruttando la detrazione; oppure si può vendere la casa nello stato in cui si trova, a privati o a operatori che acquistano immobili da riqualificare, rinunciando a una parte del valore potenziale ma evitando di anticipare le spese. La scelta dipende dalla liquidità disponibile, dai tempi del cantiere e dalla differenza tra il prezzo ottenibile prima e dopo i lavori. Prima di decidere conviene avere preventivi dettagliati, una stima del valore nei due scenari e una verifica della propria capienza fiscale.


 SU