Negli ultimi anni gli ETF hanno trasformato il modo in cui milioni di investitori costruiscono il proprio portafoglio. Costi ridotti, semplicità operativa e accesso immediato a interi mercati hanno reso questi strumenti una componente quasi inevitabile dell’investimento moderno. Ma proprio la loro diffusione ha creato un equivoco: possedere molti ETF non significa necessariamente essere davvero diversificati.
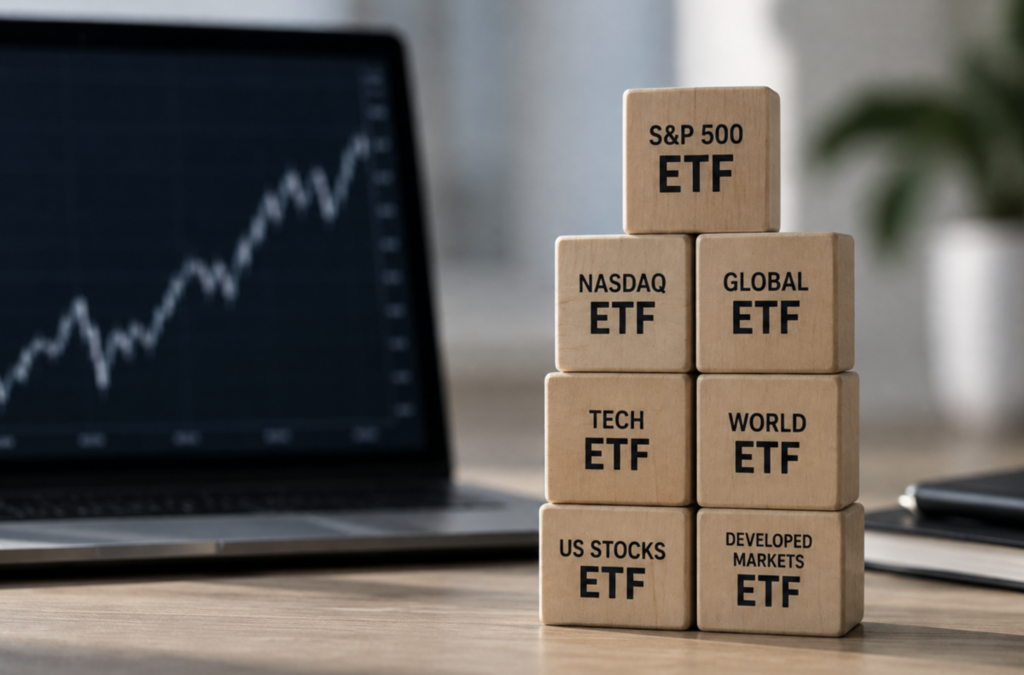
Il problema nasce dalla composizione degli indici. Due fondi con nomi diversi possono contenere in larga parte le stesse società, soprattutto quando seguono mercati azionari sviluppati o settori dominati da poche grandi aziende. Un investitore potrebbe quindi detenere contemporaneamente un ETF sull’S&P 500, uno sul Nasdaq, uno tecnologico e magari un fondo globale, convinto di aver distribuito il rischio. In realtà, una quota significativa del capitale potrebbe continuare a dipendere dall’andamento dello stesso gruppo di società.
La diversificazione, infatti, non si misura contando il numero di strumenti presenti nel portafoglio. Conta piuttosto quanto siano differenti i rischi che ciascun investimento porta con sé.
Se diversi ETF reagiscono nello stesso modo a un aumento dei tassi, a una contrazione economica o a una correzione del settore tecnologico, la diversificazione può essere molto più debole di quanto sembri. Il fenomeno diventa particolarmente evidente durante le fasi di stress dei mercati, quando asset normalmente poco correlati possono iniziare a muoversi nella stessa direzione.
Esiste poi un secondo elemento spesso ignorato: la capitalizzazione degli indici. Molti dei principali benchmark assegnano un peso maggiore alle società con maggiore valore di mercato. Questo significa che, quando poche aziende crescono molto più velocemente delle altre, finiscono progressivamente per rappresentare una parte sempre più rilevante dell’intero indice.
Non è necessariamente un difetto. Gli indici ponderati per capitalizzazione hanno dimostrato nel tempo di essere strumenti estremamente efficienti. Ma un investitore dovrebbe sapere che acquistare “il mercato” non significa automaticamente distribuire il capitale in modo uniforme tra centinaia di aziende.
La vera diversificazione richiede quindi un passaggio ulteriore: osservare cosa esiste sotto il nome del prodotto. Settori, aree geografiche, valute, fattori di rischio, sensibilità ai tassi e correlazioni contano più del numero di ticker presenti sul conto titoli.
Questo non significa costruire portafogli inutilmente complessi. Anzi, spesso accade il contrario. Cinque strumenti scelti con logiche realmente differenti possono offrire una diversificazione migliore di quindici ETF sovrapposti tra loro.
La semplicità resta uno dei maggiori vantaggi dell’investimento passivo, ma semplicità non dovrebbe significare superficialità. Prima di aggiungere un nuovo ETF a un portafoglio, la domanda più utile non è “cosa sto comprando?”, ma “quale rischio sto aggiungendo che non possiedo già?”.
È una distinzione sottile, ma è proprio lì che passa la differenza tra avere molti investimenti e avere davvero un portafoglio diversificato.


